La iniciativa del representante Santiago Castro busca enseñar a los estudiantes a manejar el dinero, comprender los créditos y evitar decisiones que comprometan su futuro económico. El proyecto ya superó su primer debate en la Cámara, pero aún debe completar su trámite legislativo.
La falta de conocimientos para administrar el dinero puede convertirse en un problema que afecta mucho más que el bolsillo. Endeudamiento, dificultades para ahorrar, uso inadecuado de tarjetas de crédito y dependencia de préstamos informales son algunas de las situaciones que ponen en riesgo la estabilidad económica de miles de hogares colombianos.
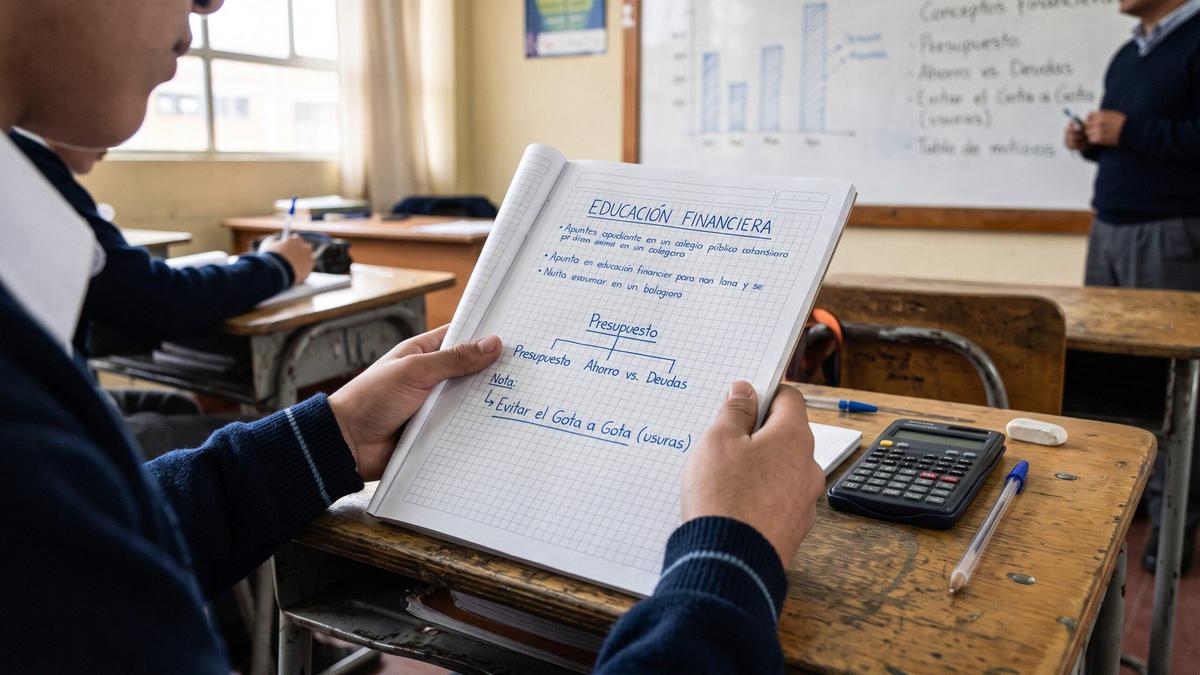
Frente a este panorama, una iniciativa legislativa busca cambiar la manera en que los niños y jóvenes aprenden sobre el dinero en el país. La propuesta pretende que la educación económica y financiera forme parte de la enseñanza obligatoria en los colegios públicos y privados, con contenidos adaptados a cada etapa escolar.
El proyecto, impulsado por el representante a la Cámara Santiago Castro, del Centro Democrático, plantea crear el Programa Nacional de Educación Económica y Financiera en la Educación Formal. La discusión ha puesto sobre la mesa una pregunta de fondo: ¿están preparados los colombianos para tomar decisiones financieras informadas desde que comienzan a manejar sus propios ingresos?
¿Qué propone el proyecto de educación financiera para los colegios?
La iniciativa, identificada como el Proyecto de Ley 067 de 2026 Cámara, busca incorporar de manera sistemática y progresiva conocimientos financieros desde preescolar hasta la educación media.
La propuesta contempla enseñar conceptos relacionados con el ahorro, el presupuesto familiar, las tasas de interés, el funcionamiento de los créditos, la inflación y el uso responsable de los productos financieros. La intención es que los estudiantes no se limiten a memorizar definiciones, sino que puedan aplicar esos conocimientos en situaciones cotidianas.
Uno de los puntos centrales es que la formación no dependa exclusivamente de una asignatura aislada. La educación financiera también podría integrarse transversalmente en materias como matemáticas, ciencias sociales y otras áreas del currículo.
Esto permitiría, por ejemplo, que los estudiantes aprendan a calcular cuánto terminarían pagando por un préstamo, cómo afecta la inflación al dinero ahorrado o qué consecuencias tiene utilizar una tarjeta de crédito sin conocer sus condiciones.
Sin embargo, la iniciativa todavía debe avanzar en el Congreso. Después de superar su primer debate en la Comisión Sexta de la Cámara de Representantes el 14 de octubre de 2026, deberá continuar su trámite legislativo antes de convertirse en ley.
La brecha entre tener una cuenta bancaria y saber manejar el dinero
Colombia ha avanzado considerablemente en el acceso a los servicios financieros, pero ese progreso no significa que todas las personas comprendan cómo utilizarlos de manera adecuada.
Las cifras oficiales de inclusión financiera correspondientes a 2024 muestran que el 96,3 % de los adultos colombianos tenía al menos un producto de depósito o crédito. Sin embargo, el acceso al crédito de entidades del sistema financiero tradicional alcanzaba apenas al 35,5 % de la población adulta.
Estas cifras evidencian una diferencia importante entre estar vinculado al sistema financiero y tener acceso efectivo a financiación formal. También muestran por qué resulta necesario fortalecer las capacidades de los ciudadanos para comparar productos, comprender sus costos y evaluar los riesgos antes de asumir una deuda.
Durante la entrevista, Santiago Castro advirtió que muchos colombianos terminan su formación escolar sin comprender conceptos básicos como el interés simple, el interés compuesto o la pérdida de poder adquisitivo causada por la inflación.
La preocupación no se limita a quienes tienen bajos ingresos. Una persona puede recibir un salario estable, disponer de tarjetas de crédito y utilizar aplicaciones bancarias, pero aun así tener dificultades para organizar sus gastos o calcular cuánto le cuesta realmente una deuda.
Por eso, la inclusión financiera necesita ir acompañada de educación financiera: no basta con tener acceso a una herramienta si no se conocen sus condiciones, sus costos y sus posibles consecuencias.
El gota a gota, una de las principales preocupaciones
Uno de los argumentos expuestos durante la entrevista fue el impacto de los préstamos informales conocidos como gota a gota. Estos mecanismos suelen ofrecer dinero de manera rápida, con pocos requisitos, pero pueden imponer intereses excesivos y prácticas de cobro intimidatorias.
La Superintendencia Financiera ha advertido, incluso, sobre modalidades de gota a gota virtual que operan mediante páginas web, mensajes de texto y aplicaciones móviles. Algunas solicitan acceso a información personal almacenada en los teléfonos y utilizan los datos de los contactos para presionar a los deudores.
El problema puede agravarse cuando una persona ya tiene comprometidos sus ingresos, ha agotado sus cupos de crédito o no consigue financiación formal. En esas circunstancias, la necesidad inmediata de dinero puede llevarla a aceptar condiciones que terminan profundizando sus dificultades económicas.
Castro señaló que el endeudamiento informal puede convertirse en una espiral de la que resulta difícil salir: los pagos se acumulan, se incumplen obligaciones con entidades formales y aumenta el riesgo de amenazas o desplazamientos forzados por las prácticas de cobro.
La educación financiera no reemplaza la acción de las autoridades contra las redes criminales ni soluciona por sí sola las barreras de acceso al crédito. No obstante, puede contribuir a que las personas reconozcan señales de alerta, comparen alternativas y comprendan los riesgos antes de aceptar un préstamo.
¿El dinero digital puede acabar con los préstamos informales?
La expansión de las billeteras digitales y los pagos electrónicos ha facilitado que millones de personas realicen transacciones desde sus teléfonos celulares. Sin embargo, la digitalización no elimina automáticamente los riesgos financieros.
Durante la conversación, Castro explicó que algunos prestamistas informales ya utilizan canales virtuales para entregar dinero y cobrar las obligaciones. Esto demuestra que la tecnología puede facilitar el acceso a servicios legítimos, pero también puede ser aprovechada por operadores que actúan al margen de la regulación.
En ese contexto, enseñar a utilizar una aplicación bancaria no es suficiente. Los usuarios también necesitan aprender a identificar entidades autorizadas, proteger sus datos personales, reconocer ofertas sospechosas y verificar las condiciones de los productos financieros.
La transición hacia una economía con mayor uso de medios electrónicos debe ir acompañada de medidas de seguridad, protección al consumidor y formación ciudadana.
El desafío consiste en lograr que las herramientas digitales permitan realizar operaciones más seguras sin abrir la puerta a nuevas modalidades de fraude o endeudamiento abusivo.
Los pequeños empresarios también enfrentan dificultades financieras
La discusión sobre educación financiera no se limita a las decisiones económicas de los hogares. También tiene implicaciones para los emprendedores y las microempresas, que necesitan administrar sus ingresos, controlar sus costos y evaluar las condiciones de los préstamos que utilizan para operar.
En la entrevista, Castro señaló que el 69 % de los microempresarios no llevaría contabilidad, el 39 % no separaría las cuentas personales de las del negocio y el 66 % desconocería la tasa de interés real de sus créditos. Estas cifras fueron expuestas por el congresista durante la conversación y deben entenderse como datos atribuidos a su intervención.
Por su parte, las estadísticas del DANE sobre micronegocios confirman que la falta de registros contables es un problema relevante. En la información de la Encuesta de Micronegocios de 2024, el 67,3 % de los casos registrados en la variable sobre manejo de cuentas correspondió a negocios que no llevaban registros. Esta cifra describe los resultados de esa medición y no debe confundirse automáticamente con el porcentaje de todos los empresarios del país.
Llevar las cuentas del negocio y las del hogar por separado permite identificar si una actividad económica realmente produce ganancias, cuánto dinero puede reinvertirse y qué capacidad existe para asumir una deuda.
Sin esas herramientas, un emprendimiento puede aumentar sus ventas y, al mismo tiempo, acumular obligaciones que comprometan su continuidad.
Por eso, la formación financiera también puede contribuir a fortalecer los pequeños negocios, mejorar la planificación y ayudar a los emprendedores a tomar decisiones más informadas sobre inversión, ahorro y financiación.
La formación de los docentes y los recursos serán determinantes
Uno de los principales interrogantes alrededor de la iniciativa es cómo garantizar que la educación financiera llegue efectivamente a las aulas y no termine convertida en otra obligación sin aplicación práctica.
Durante la entrevista, Castro planteó la necesidad de establecer una mesa de trabajo con el Ministerio de Educación Nacional para avanzar en la definición de lineamientos, responsabilidades y plazos de implementación.
Según explicó, la propuesta contempla que, una vez promulgada la ley, el Ministerio tenga un año para preparar los lineamientos correspondientes.
Preguntas frecuentes
¿Qué propone el proyecto de educación financiera en los colegios de Colombia?
El Proyecto de Ley 067 de 2026 Cámara busca incluir la educación económica y financiera como enseñanza obligatoria en colegios públicos y privados, desde preescolar hasta la educación media. Sus contenidos abarcarían ahorro, presupuesto, tasas de interés, créditos, inflación y uso responsable de productos financieros.
¿En qué estado se encuentra el proyecto de educación financiera para colegios?
La iniciativa impulsada por el representante Santiago Castro ya superó su primer debate en la Comisión Sexta de la Cámara de Representantes el 14 de octubre de 2026. Sin embargo, todavía debe completar su trámite legislativo antes de convertirse en ley.
¿Cómo podría la educación financiera ayudar a prevenir el gota a gota?
La educación financiera puede ayudar a los estudiantes y futuros usuarios de crédito a comparar productos, entender sus costos y reconocer riesgos antes de endeudarse. También puede facilitar la identificación de señales de alerta en préstamos informales, aunque no reemplaza las acciones de las autoridades contra las redes de gota a gota.