Millones de contribuyentes deben revisar sus fechas para declarar renta ante la Dirección de Impuestos y Aduanas Nacionales (Dian). Para el año gravable 2025, el calendario general de las personas naturales termina el 26 de octubre de 2026, aunque algunos contribuyentes de zonas afectadas por el terremoto del 10 de agosto tienen plazos especiales. Presentar la declaración fuera del vencimiento puede generar sanciones e intereses, incluso si el retraso es de pocos días.
¿Cuánto cuesta presentar tarde la declaración de renta?
El artículo 641 del Estatuto Tributario establece que quienes presentan la declaración de renta después de la fecha límite deben pagar una sanción por extemporaneidad equivalente al 5 % del impuesto a cargo por cada mes o fracción de mes de retraso. El monto no puede superar el 100 % del impuesto o de la retención correspondiente.
Esto significa que no es necesario completar un mes de demora para que se genere la sanción. Si la declaración se presenta unos días después del vencimiento, ese periodo puede contar como una fracción de mes para calcular el valor.
Cuando la declaración no arroja impuesto a cargo, la sanción se calcula, por regla general, sobre el 0,5 % de los ingresos brutos por cada mes o fracción de retraso. Si tampoco hubo ingresos, se aplica el cálculo sobre el patrimonio líquido, de acuerdo con las condiciones previstas en el Estatuto Tributario.
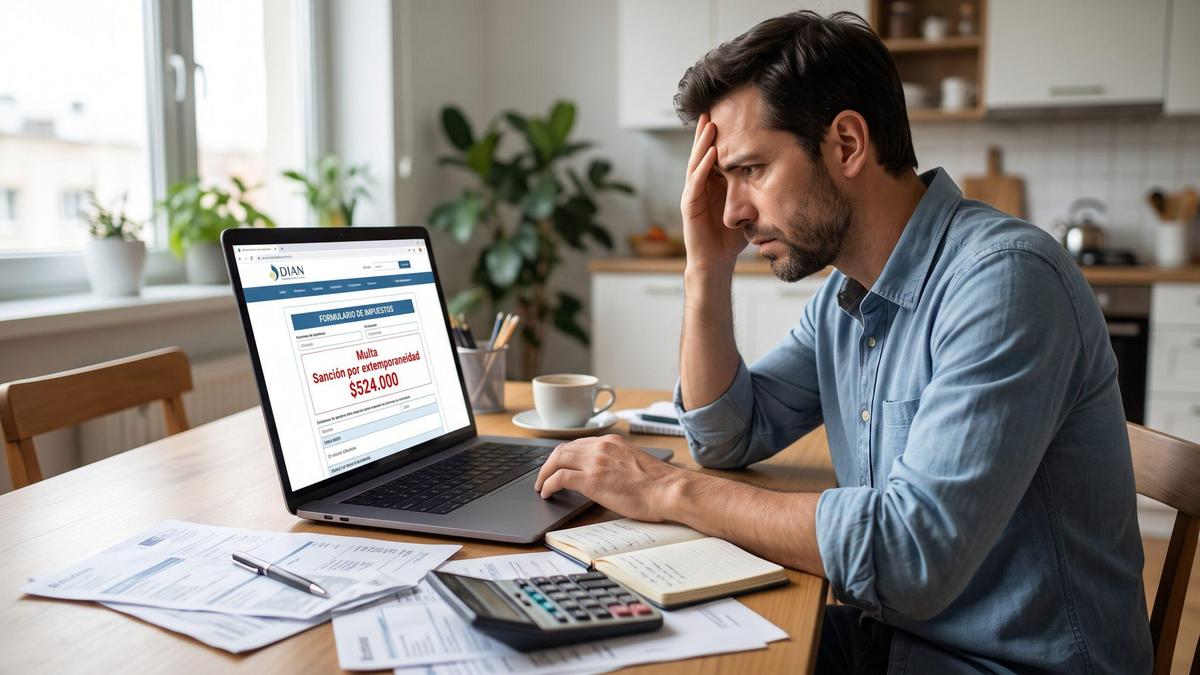
A estos valores se suma la sanción mínima tributaria. Para 2026, equivale a 10 unidades de valor tributario (UVT). Como cada UVT corresponde a $52.374, la sanción mínima es de $523.740, aproximadamente $524.000.
El valor final depende de las circunstancias de cada contribuyente y de las reglas aplicables al cálculo de la sanción.
Los intereses moratorios también pueden aumentar la deuda
La sanción por presentar tarde no es el único costo posible. Si el contribuyente tiene un impuesto pendiente de pago, también pueden generarse intereses moratorios mientras permanezca la deuda.
Por eso, conviene distinguir entre dos obligaciones: presentar la declaración y pagar el impuesto liquidado. Una persona puede estar obligada a declarar y no tener saldo a pagar; también puede presentar oportunamente el formulario y conservar una deuda tributaria pendiente.
Mauricio Sabogal, decano de la Facultad de Ciencias Empresariales de la Corporación Universitaria Iberoamericana, ha advertido que dejar pasar la fecha por falta de liquidez puede resultar más costoso. Presentar a tiempo permite evitar la sanción por extemporaneidad, aunque los intereses sobre un saldo pendiente pueden continuar acumulándose hasta que se pague.
Si no se cuenta con el dinero suficiente, es importante evaluar las alternativas de financiación y consultar las facilidades de pago que ofrece la Dian, sujetas a los requisitos correspondientes.
¿Quiénes deben declarar renta por el año gravable 2025?
La obligación de declarar no depende exclusivamente de tener un salario alto. También puede originarse en el patrimonio, los ingresos, las compras o los movimientos financieros registrados durante 2025.
Deben revisar si están obligadas a declarar las personas naturales que cumplan al menos una de estas condiciones:
- Tener un patrimonio bruto superior a $224.096.000 al 31 de diciembre de 2025.
- Haber obtenido ingresos brutos iguales o superiores a $69.719.000 durante 2025.
- Haber realizado consumos con tarjeta de crédito que superen los $69.719.000.
- Haber efectuado compras y consumos por encima de ese mismo umbral.
- Haber acumulado consignaciones bancarias, depósitos o inversiones financieras superiores a $69.719.000 durante el año.
- Haber sido responsables del impuesto sobre las ventas (IVA) al 31 de diciembre de 2025, de acuerdo con las condiciones aplicables.
Superar alguno de estos topes no significa necesariamente que haya impuesto por pagar. El resultado depende de los ingresos gravables, las deducciones, las rentas exentas, las retenciones y los demás elementos que intervienen en la liquidación.
¿Cuándo vence el plazo para declarar ante la Dian?
El calendario general para las personas naturales comenzó el 12 de agosto y termina el 26 de octubre de 2026. La fecha específica se asigna según los dos últimos dígitos del NIT, sin contar el dígito de verificación.
Sin embargo, hay una excepción importante. Debido a la emergencia ocasionada por el terremoto del 10 de agosto, algunos contribuyentes con domicilio fiscal en municipios de las zonas atendidas por determinadas seccionales de la Dian tienen plazos especiales. Para ese grupo, las fechas pueden extenderse entre el 27 de octubre y el 13 de noviembre, dependiendo de los dos últimos dígitos del NIT.
La ampliación no cobija a todos los contribuyentes del país. Por eso, antes de asumir que se dispone de más tiempo, es necesario verificar si el domicilio fiscal y el NIT cumplen las condiciones del beneficio.
La declaración sugerida debe revisarse antes de enviarla
La Dian dispone de información reportada por terceros y de herramientas que facilitan el diligenciamiento de la declaración. Sin embargo, los datos sugeridos no sustituyen la responsabilidad del contribuyente de revisar que la información sea correcta.
Es recomendable comparar los datos disponibles con certificados de ingresos y retenciones, extractos bancarios, soportes de deducciones y demás documentos que permitan verificar los valores incluidos en el formulario.
También se debe comprobar que el Registro Único Tributario (RUT) esté actualizado y contar con los requisitos necesarios para completar el trámite virtual, incluida la firma electrónica cuando corresponda.
Los errores en la información pueden tener consecuencias distintas a la sanción por extemporaneidad, por lo que presentar la declaración a tiempo no elimina la necesidad de revisar cuidadosamente su contenido.
¿Qué pasa si no tiene dinero para pagar el impuesto?
Si el contribuyente tiene un saldo a cargo y no dispone de liquidez, presentar la declaración dentro del plazo puede evitar la sanción por extemporaneidad. No obstante, la deuda seguirá generando intereses moratorios mientras no se pague.
Antes de recurrir a un préstamo o a una tarjeta de crédito, conviene comparar los costos de financiación y consultar las alternativas disponibles ante la Dian. En determinados casos, la entidad permite solicitar facilidades de pago, sujetas a las condiciones y requisitos legales.
En resumen, la multa por declarar renta tarde puede partir de $523.740 en 2026 y aumentar según el tiempo de retraso y la situación tributaria de cada persona. Para evitar ese costo, los contribuyentes deben confirmar su fecha límite y presentar la declaración a tiempo; quienes tengan domicilio fiscal en las zonas beneficiadas por la ampliación deben verificar si están cobijados por el plazo especial.
Preguntas frecuentes
¿Cuál es la sanción mínima por presentar tarde la declaración de renta en 2026?
La sanción mínima equivale a 10 UVT, es decir, $523.740 en 2026. El valor aplicable depende de las circunstancias del contribuyente y de las reglas del Estatuto Tributario.
¿Cómo se calcula la multa por presentar tarde la declaración de renta?
Por regla general, corresponde al 5 % del impuesto a cargo por cada mes o fracción de mes de retraso, con los límites establecidos por la ley. Si no hay impuesto a cargo, el cálculo puede hacerse sobre los ingresos brutos o, en determinadas circunstancias, sobre el patrimonio líquido.
¿Cuál es la fecha límite para declarar renta en Colombia en 2026?
Para la mayoría de las personas naturales, el calendario general termina el 26 de octubre de 2026, según los dos últimos dígitos del NIT. Algunos contribuyentes con domicilio fiscal en zonas afectadas por el terremoto tienen plazos especiales.