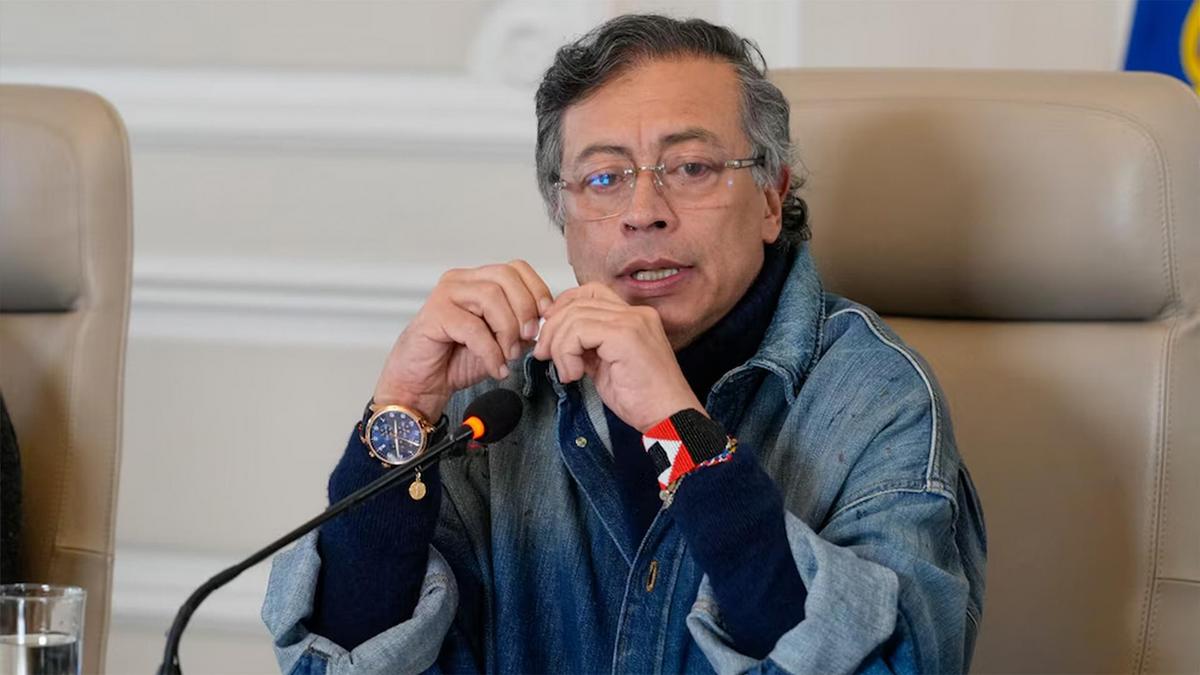
El Presupuesto General de la Nación de 2027 terminó en el centro de una controversia jurídica después de que el Congreso aprobara el proyecto por $634,9 billones, pero se detectara una diferencia entre los textos votados por el Senado y la Cámara de Representantes. Gustavo Petro aseguró que el presupuesto no podía expedirse como ley debido a un vicio de trámite y cuestionó, además, la inclusión de $5 billones para atender necesidades del sector salud.
La discusión tuvo una consecuencia concreta: el Gobierno de Abelardo de la Espriella expidió el Decreto 1599 del 22 de octubre de 2026, mediante el cual estableció el presupuesto para la vigencia de 2027 con base en el texto aprobado en el primer debate de las comisiones económicas conjuntas.
Esto significa que el presupuesto no quedó sin reglas de gasto ni fue anulado por una decisión judicial. Fue expedido por decreto después de que no se lograra completar su trámite legislativo como una ley. La controversia, por tanto, no se limita a las declaraciones de Petro: también plantea preguntas sobre el cumplimiento de las reglas constitucionales y el alcance de las facultades del Ejecutivo.
¿Qué tan cierta es la afirmación de Petro?
La afirmación de Petro tiene sustento en un punto central: el Senado y la Cámara no aprobaron exactamente el mismo texto del artículo 65. Sin embargo, es necesario precisar el alcance jurídico de esa diferencia y no confundirla con la afirmación de que el presupuesto quedó completamente hundido.
El artículo 161 de la Constitución Política establece que, cuando existen discrepancias entre las cámaras sobre un proyecto de ley, deben integrarse comisiones de conciliación para buscar un texto unificado. El texto conciliado debe someterse posteriormente a debate y aprobación de las respectivas plenarias.
En este caso, la diferencia se concentró en dos parágrafos relacionados con mecanismos de cobertura de riesgos financieros en operaciones del Ministerio de Hacienda. Según la información divulgada por la Secretaría General del Senado, el artículo 65 fue aprobado en esa corporación sin proposiciones adicionales, mientras que la versión aprobada por la Cámara incorporó una modificación.
El problema fue que las cámaras no alcanzaron a conciliar la diferencia antes del vencimiento del plazo para completar el trámite presupuestal. En consecuencia, no existía un texto idéntico aprobado por ambas corporaciones que pudiera continuar hacia la sanción presidencial como ley.
Por eso, la afirmación de Petro sobre la imposibilidad de expedir el proyecto como una ley, en esas condiciones, tiene fundamento en las reglas del procedimiento legislativo. Pero decir que el presupuesto quedó definitivamente hundido requiere una precisión: el ordenamiento contempla un mecanismo para expedirlo por decreto cuando no se completa su aprobación legislativa dentro del plazo correspondiente.
¿Por qué el Gobierno pudo expedirlo por decreto?
El Gobierno anunció que aplicaría el artículo 59 del Estatuto Orgánico del Presupuesto, que regula la actuación del Ejecutivo cuando el Congreso no expide oportunamente el presupuesto.
El 22 de octubre, la Presidencia informó que Abelardo de la Espriella había expedido el Decreto 1599 de 2026, con el presupuesto de rentas y gastos para el periodo comprendido entre el 1 de enero y el 31 de diciembre de 2027.
De acuerdo con la explicación oficial, el monto quedó fijado en $634,9 billones y la distribución se estableció con base en el proyecto presentado por el Gobierno y las modificaciones aprobadas durante el primer debate de las comisiones económicas conjuntas.
La decisión no equivale a que el Congreso hubiera aprobado una conciliación ni subsana por sí misma cualquier posible cuestionamiento jurídico. Significa que el Ejecutivo acudió al mecanismo presupuestal previsto para la falta de expedición oportuna de la ley.
En términos prácticos, la diferencia es importante: el presupuesto de 2027 sí fue expedido y tiene un instrumento jurídico que lo establece, pero no mediante una ley aprobada en un trámite legislativo culminado con textos coincidentes entre Senado y Cámara.
¿Qué pasó con los $5 billones destinados al sector salud?
Petro también cuestionó que el presupuesto incluyera $5 billones para atender obligaciones del sector salud, al sostener que se trataba de recursos para pagar deudas privadas de las EPS mientras se reducían transferencias a las regiones destinadas a salud y educación.
El Ministerio de Hacienda informó durante la aprobación presupuestal que se incorporaron $3 billones adicionales a los $2 billones que ya estaban contemplados, para un total de $5 billones destinados a atender necesidades del sector y enfrentar su crisis financiera.
Sin embargo, para determinar si ese dinero constituye exclusivamente un pago de deudas privadas de las EPS, es necesario examinar la destinación presupuestal específica, las apropiaciones y las condiciones de ejecución. La cifra global anunciada para atender necesidades de salud no demuestra, por sí sola, que la totalidad se vaya a transferir directamente a aseguradoras privadas ni que corresponda exclusivamente a sus obligaciones.
Petro sostuvo que el Estado solo debería responder por las deudas de EPS públicas nacionales o mixtas y mencionó a Nueva EPS como ejemplo. Esa es una interpretación del alcance de las responsabilidades estatales que debe contrastarse con las normas aplicables, los contratos, las obligaciones reconocidas y la destinación concreta de los recursos. La propiedad pública o mixta de una entidad no es, por sí sola, suficiente para establecer todas las obligaciones que puede asumir el Estado frente al sistema de salud.
Tampoco basta con comparar la cifra de $5 billones con las transferencias regionales para concluir que hubo un recorte de una cuantía determinada. Para sostener esa conclusión es necesario comparar las apropiaciones de las versiones presupuestales y establecer qué partidas cambiaron, cuánto se redujeron y cuáles fueron sus efectos.
El artículo 65 quedó en el centro del debate
La controversia surgió por la modificación de un artículo relacionado con instrumentos de cobertura de riesgos financieros. Durante el trámite, el senador Juan Fernando Caicedo, del Centro Democrático, había promovido una propuesta sobre ese asunto, pero la información divulgada indica que la retiró durante la plenaria del Senado.
La versión aprobada posteriormente por la Cámara incluyó una modificación que no aparecía en el texto votado por el Senado. La Secretaría General de esta última corporación dejó constancia de que el registro oficial de proposiciones aprobadas no incluía cambios al artículo 65.
La diferencia no fue una discusión menor sobre la redacción: al tratarse de dos textos distintos, debía aplicarse el procedimiento de conciliación previsto en la Constitución. Como ese paso no se completó oportunamente, el proyecto no pudo continuar como una ley con un texto común aprobado por las dos cámaras.
La controversia deja dos cuestiones diferentes. La primera es procedimental: la diferencia entre las versiones y la falta de conciliación están documentadas en los pronunciamientos públicos del Congreso. La segunda es jurídica: determinar las consecuencias exactas de ese defecto y la validez de las actuaciones posteriores corresponde a las autoridades competentes, si el asunto llega a ser sometido a control judicial.
¿Qué significa esto para el presupuesto de 2027?
El presupuesto para 2027 quedó establecido por el Decreto 1599 del 22 de octubre de 2026, por un total de $634,9 billones. Por eso, no es correcto afirmar que actualmente no existe presupuesto para la siguiente vigencia.
La discusión sí demuestra que hubo un problema en el trámite legislativo: Senado y Cámara aprobaron versiones diferentes del artículo 65 y no alcanzaron a conciliarlas dentro del plazo. La Constitución establece un procedimiento específico para resolver esas diferencias, mientras que el Estatuto Orgánico del Presupuesto contempla una vía para que el Ejecutivo actúe cuando no se expide oportunamente la ley.
En cuanto a los $5 billones del sector salud, la cifra y su incorporación al presupuesto fueron reportadas por el Ministerio de Hacienda, pero la afirmación de que se trata exclusivamente de recursos para pagar deudas privadas de las EPS requiere verificar la destinación detallada de las apropiaciones.
La conclusión es que Petro señaló una irregularidad procedimental respaldada por la diferencia entre los textos aprobados, pero su crítica sobre los recursos de salud debe evaluarse por separado. El presupuesto no terminó sin efecto: fue expedido por decreto, mientras siguen siendo relevantes las preguntas jurídicas sobre el trámite y la discusión sobre la distribución de los recursos públicos.
Preguntas frecuentes
¿El Presupuesto General de la Nación de 2027 fue aprobado?
El Congreso votó el proyecto por $634,9 billones, pero las versiones aprobadas por Senado y Cámara presentaron una diferencia en el artículo 65. Posteriormente, el Gobierno expidió el Decreto 1599 del 22 de octubre de 2026 para establecer el presupuesto de 2027.
¿Qué dice la Constitución cuando Senado y Cámara aprueban textos diferentes?
El artículo 161 establece que las discrepancias deben tratarse mediante comisiones de conciliación. El texto unificado debe ser sometido a aprobación de las plenarias de ambas cámaras.
¿Está demostrado que los $5 billones de salud se destinarán exclusivamente a pagar deudas privadas de las EPS?
No basta con la cifra global para establecerlo. El Ministerio de Hacienda informó que los recursos se destinarían a atender necesidades del sector salud, pero para determinar sus beneficiarios y usos exactos se deben revisar las apropiaciones y las condiciones de ejecución presupuestal.